Mehrere Mieteinheiten
Zieht ein Mieter aus, fließen die Einnahmen der übrigen Einheiten weiter. Der Ausfall trifft nicht die gesamte Miete auf einmal.
Zinshaus · Mehrfamilienhaus
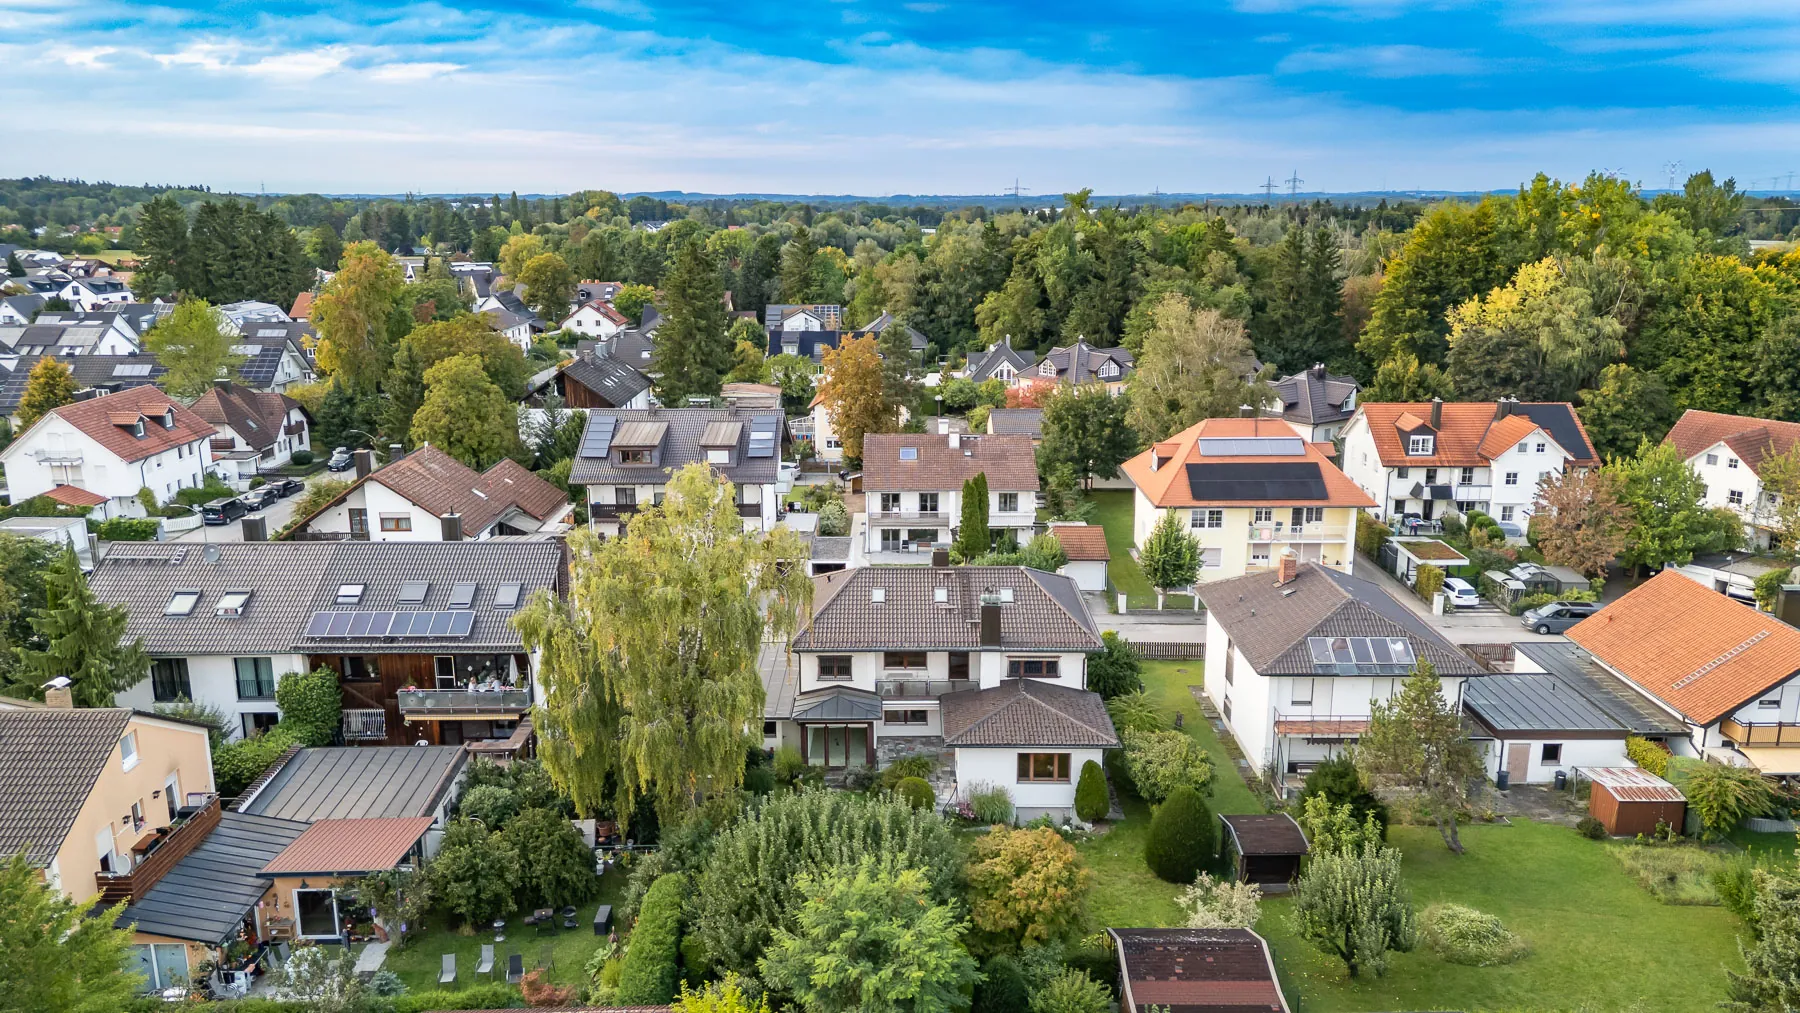
Mehrere Mieteinheiten unter einem Dach, ein Grundbuchblatt, ein Gestaltungsspielraum: Das Zinshaus ist für viele Schweizer Investoren die logische Weiterentwicklung der Einzelwohnung. Wir vermitteln es diskret und prüfen es gründlich.
Das Zinshaus
Wer ein Mehrfamilienhaus oder „Zinshaus“ kauft, erwirbt das gesamte Gebäude samt Grundstück – und damit alle Mieteinheiten. Anders als bei der Eigentumswohnung gibt es keine Eigentümergemeinschaft, die über Dach, Heizung oder Fassade mitbestimmt: Sie entscheiden selbst, was wann saniert wird.
Diese Freiheit hat ihren Preis. Sie tragen die Verantwortung für das gesamte Haus, und das Investitionsvolumen ist größer. Dafür verteilt sich das Leerstandsrisiko auf mehrere Mieter, und die Kosten pro Einheit sind bei guter Bewirtschaftung häufig niedriger als bei vielen Einzelwohnungen.
Für Schweizer Investoren mit größerem Budget, für Vermögensverwalter und für Family Offices ist das Mehrfamilienhaus deshalb oft der nächste Schritt – gerade in Kombination mit einer Finanzierung in Euro.
Alternative: Eigentumswohnung als Kapitalanlage
Vorteile
Vier Gründe, warum sich Investoren für das ganze Haus entscheiden.
Zieht ein Mieter aus, fließen die Einnahmen der übrigen Einheiten weiter. Der Ausfall trifft nicht die gesamte Miete auf einmal.
Verschiedene Mieter, Wohnungsgrößen und Mietverträge verteilen das Risiko innerhalb eines Objekts.
Sanierung, Modernisierung, Dachausbau oder Aufteilung: Als Alleineigentümer entscheiden Sie – im Rahmen von Recht und Mietverträgen.
Durch Sanierung, bessere Vermietung oder Anpassung an aktuelle Standards lässt sich der Wert eines Hauses gezielt entwickeln. Garantien gibt es dafür nicht.
Die Prüfung
Bei einem Mehrfamilienhaus entscheiden die Unterlagen. Diese Punkte gehören in jede Due Diligence.
Die Mieterliste zeigt für jede Einheit Fläche, Mietbeginn, Kaltmiete, Nebenkosten und Kaution. Wir gleichen die Sollmiete (laut Vertrag) mit den tatsächlich eingegangenen Zahlungen ab und achten auf Rückstände, Leerstand und auffällige Abweichungen. Der Vergleich mit der ortsüblichen Vergleichsmiete zeigt, wo Entwicklungsspielraum besteht – und wo rechtliche Grenzen gesetzt sind.
Wir lesen die Verträge: Staffel- oder Indexmiete, Befristungen, Sonderrechte, Mietminderungen, Betriebskostenabrechnungen. Ungewöhnliche Vereinbarungen wirken sich direkt auf Wert und Ertrag aus.
Dach, Fassade, Leitungen, Fenster, Heizung: Was ist alt, was wurde erneuert, was steht an? Ein Instandhaltungsstau ist kein Ausschlusskriterium, muss aber im Kaufpreis berücksichtigt werden. Auf Wunsch binden wir Bausachverständige ein.
Heizungsart, Energieausweis und Dämmstandard bestimmen künftige Betriebskosten und mögliche Sanierungspflichten nach dem GEG. Gerade bei älteren Gebäuden gehört dieser Punkt in die Kalkulation – Modernisierungskosten, mögliche Förderungen und Mietanpassungen sollten Sie vorab mit Fachleuten besprechen.
Manche Mehrfamilienhäuser lassen sich in Eigentumswohnungen aufteilen und einzeln verkaufen. Ob und unter welchen Bedingungen das möglich ist, hängt unter anderem von Bauordnung, Mietverhältnissen und lokalen Regeln ab. Wir klären das vor dem Kauf, nicht danach – und verweisen für die rechtliche Seite auf Notar und Fachanwalt.
Klartext statt Verkaufsdruck: Wenn ein Haus sich nicht rechnet oder Risiken birgt, die den Preis nicht tragen, sagen wir es – auch wenn dadurch keine Provision entsteht.
Finanzierung und Größe
Bei Mehrfamilienhäusern bewerten Banken nicht nur Ihre Bonität, sondern auch das Objekt selbst: Mieteinnahmen, Zustand, Lage, Vermietungsquote. Je nach Volumen und Struktur kommen unterschiedliche Konzepte in Frage, etwa die Finanzierung im Privatvermögen oder über eine Gesellschaft. Welche Lösung sinnvoll ist, hängt von Ihrer Situation ab.
Wir arbeiten mit einem Netzwerk von Finanzpartnern, die Auslandsfinanzierungen für Schweizer Investoren kennen. Was eine Bank im Einzelfall verlangt, erfahren Sie erst nach Prüfung. Eine Orientierung gibt unsere Seite zur Immobilienfinanzierung.
Typische Größen reichen vom kleinen Haus mit wenigen Wohnungen bis zum größeren Wohn- und Geschäftshaus. Konkrete Volumen nennen wir bewusst nicht pauschal: Sie hängen von Lage, Zustand und Mietstruktur ab und werden erst im persönlichen Gespräch eingeordnet.
Standorte
Jede Stadt hat ihr eigenes Profil – von Grunderwerbsteuer bis Mietermarkt. Unsere Städteübersicht ordnet die Standorte vorsichtig ein.
Hohe Dynamik und viel Altbau-Bestand: interessant, aber genau zu prüfen.
Starke Nachfrage, besondere Regulierung bei Mieten und Umwandlung.
Breite Wirtschaft, Landeshauptstadt, niedrigere Grunderwerbsteuer.
Alle Städte mit Grunderwerbsteuer und Profil in der Städteübersicht.
Zu Kaufnebenkosten und Besteuerung lesen Sie Kaufnebenkosten in Deutschland und Steuern auf Immobilien in Deutschland. Größe und Rendite eines Hauses testen Sie im Immobilienrechner.
Ablauf
Vier Schritte, ein Ansprechpartner.
Budget, Ziel und Region besprechen wir unverbindlich.
Mieterliste, Verträge, Zustand, Energie: Wir prüfen die Unterlagen mit Ihnen.
Gemeinsam vor Ort, auf Wunsch mit Bausachverständigem.
Verträge, Behörden und Übergabe koordinieren wir.
Vertraulichkeit
Wer ein Mehrfamilienhaus, ein Wohn- und Geschäftshaus oder ein Portfolio verkauft, will nicht, dass Mieter, Banken oder Wettbewerber zu früh davon erfahren. Deshalb gelten bei uns klare Regeln – für Verkäufer wie für Investoren.
Wir verkaufen off-market: Ihr Objekt wird nicht öffentlich inseriert, sondern nur ausgewählten, vorab geprüften Investoren vorgestellt.
Verkäufer und Investoren bleiben anonym, bis beide Seiten einem Kontakt zustimmen. Objekte stellen wir zunächst ohne Adresse und Eigentümerangaben vor.
Ihre Angaben verwenden wir ausschließlich zur Bearbeitung Ihres Anliegens und geben sie ohne Ihre ausdrückliche Zustimmung nicht weiter – nach Schweizer Datenschutzgesetz und DSGVO.
Bevor Mietlisten, Exposés oder Finanzunterlagen ausgetauscht werden, unterzeichnen wir auf Wunsch eine Vertraulichkeitsvereinbarung (NDA).
Häufige Fragen
Was Investoren aus der Schweiz wissen sollten.
Leitfaden DeutschlandEin Zinshaus ist ein Mehrfamilienhaus, das vor allem wegen seiner Mieteinnahmen gekauft wird. Der Begriff stammt aus dem Immobilienhandel und bezeichnet eine reine Renditeimmobilie.
Auf die Soll-Ist-Miete, die Mietverträge, den baulichen Zustand und die energetische Situation. Hinzu kommen Lage, Mieterstruktur und die Frage, ob eine Teilung nach WEG möglich ist.
Ja, in der Regel über eine Hausverwaltung vor Ort, die Mieter, Abrechnung und Instandhaltung betreut. Geeignete Partner vermitteln wir auf Wunsch.
Banken bewerten Ihre Bonität und das Objekt: Mieteinnahmen, Zustand und Lage. Wir stellen den Kontakt zu Finanzpartnern her; verbindliche Konditionen erhalten Sie erst nach deren Prüfung.
Nicht zwingend, aber das Gebäudeenergiegesetz (GEG) und der Zustand können Maßnahmen nötig machen. Wir prüfen vorab, was ansteht, damit es im Kaufpreis berücksichtigt wird. Für verbindliche Aussagen empfehlen wir Fachplaner.
Wir stellen Sie Verkäufern auf Wunsch anonym vor, vermitteln off-market und geben Mieterlisten und Verträge erst nach Vertraulichkeitsvereinbarung heraus. Das deutsche Grundbuch ist nicht öffentlich: Einsicht erhält nur, wer ein berechtigtes Interesse nachweist.
Diskret und unverbindlich
Schildern Sie uns Budget, Region und Erwartung. Wir melden uns persönlich und zeigen Ihnen passende Objekte, oft bevor sie am Markt erscheinen.